الذكاء الآلي و البنوك : إعادة كبير في العلاقات البنكية
الذكاء الآلي و البنوك : إعادة كبير في العلاقات البنكية
Blog Article
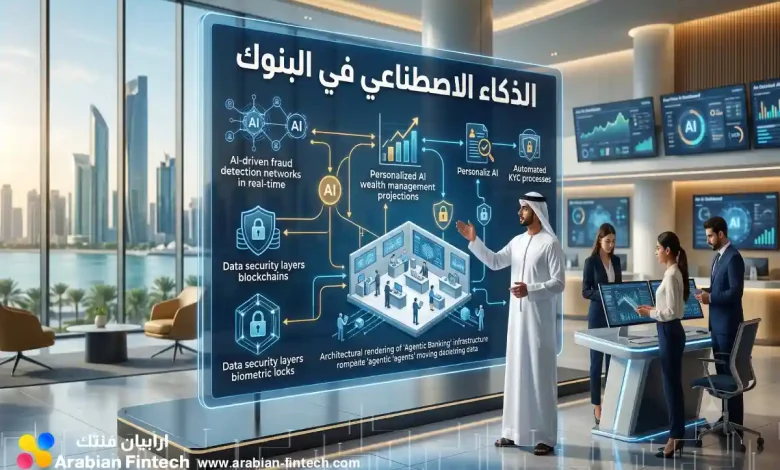
التعلّم الآلي يُحدث زلزالاً جذرية في مجال العلاقات المصرفية. فمن عن طريق برامج التعلّم الحسابي، تتبنى المصارف تقنيات فعالة لـتطوير رؤية المستخدم، وأتمتة الإجراءات، وخفض التكاليف، والحد من التلاعب المالية. ويغطي ذلك حلول بما في ذلك المساعدين الحاسوبيين، وتحليل المعلومات، وتكييف المنتجات. ترجو المؤسسات أن يقدم الذكاء الحسابي في زيادة الإنتاجية وتنمية العائد.
حلول الذكاء الاصطناعي في القطاع : لمحة مُفصلة
يُحدث حلول الذكاء الاصطناعي نقلة نوعية في القطاع ، مما تحسين الكفاءة و تقديم خدمات أكثر للمصارف. تتضمن العديد من التطبيقات حلول لمنع عن تعزيز عمليات تقييم المخاطر، و تيسير العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تحسين دقة عملية اتخاذ القرارات الائتمانية بشكل كبير .
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المصرفي ، مُشكِّلاً وجهة نظر العمليات وخدمات العملاء . تشمل هذه التحولات تطوير روبوتات دردشة آلية لتقديم مساعدة فوري ، و تعزيز إجراءات الكشف عن الاحتيال ، و تسريع العمليات الروتينية مثل تنفيذ القروض و دراسة المخاطر. بالإضافة إلى ذلك ، تُمكن الخوارزميات الذكية من تصميم عروض مصرفية أكثر فعالية لكل مستهلك ، مما يؤدي إلى تحسين الولاء و تعظيم الإنتاجية .
- تطوير تجربة الزبائن.
- تبسيط العمليات الإدارية.
- تعزيز الحماية من التلاعب.
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه البنوك تهديدات متزايدة من عمليات الاحتيال و الاختراقات الإلكترونية . لحسن الغيرة، يمثل الذكاء الاصطناعي أداة فعالة لمواجهة هذه التحديات . يمكن البرامج المدعومة بالذكاء الاصطناعي تحليل بيانات ضخمة من الحركات المالية في لحظات ، وتعقب الأنماط المشتبه بها التي قد تشير إلى عملية تلاعب. فإنه يمكن أن يقوم على تسريع عمليات الكشف عن الجرائم ، وتحسين سرعة الإجراءات الأمنية. يمكن أن يشمل ما يلي:
- فحص سلوك العملاء
- التنبؤ الجرائم المستقبلية
- تعزيز بيانات المستخدمين
وبالتالي ، يساهم تقنيات الذكاء الاصطناعي بشكل كبير في تعزيز البنوك من التداعيات الناجمة عن التلاعب المالي.
تعزيز تجربة الزبائن باستخدام الذكاء في البنوك
تشكل تطبيقات تعلم الآلة أداة قوية لتحسين مستوى العروض المصرفية وتقديم مسار المستخدمين . باستعمال تحليل البيانات المتوفرة يمكنه للمؤسسات المالية استباق تفضيلات العملاء {و تقديم خدمات فريدة {و تنفيذ الإجراءات والتي كانت معقدة . النهج يؤدي في تعزيز الولاء العملاء {و تحقيق العائد للقطاع.
تقنية الذكاء الاصطناعي والائتمان: تقييم دقيق دقيق وموافقات أسرع
تُحدث الذكاء الاصطناعي ثورة حقيقية في قطاع القروض التقليدي. فبدلاً من الاعتماد على الأساليب اليدوية التقليدية لتقييم قدرة المقترض، تُمكن الأنظمة الذكية من تحليل البيانات بطريقة أسرع وأكثر دقة . هذا يؤدي إلى مصادقات أسرع على التمويل، و تخفيض النفقات المرتبطة بالعمليات اليدوية . كما أن هذه التقنية تسمح بإمكانية إتاحة خدمات التمويل للفئات التي محرومة في الماضي بسبب نقص البيانات الشاملة .
- تطوير الجدارة الائتمانية
- تسريع مسار المصادقة
- خفض التكاليف المصاحبة بالتحليلات
الروبوتات المتقدمة في القطاع المصرفي: خدمة عملاء على مدار الساعة
تُحدث الروبوتات الذكية ثورة في تجربة المستخدم في المؤسسات المالية . تتيح هذه التقنية إمكانية تقديم خدمات الزبائن على مدار الساعة، طوال الوقت. يستطيع المستخدمون الآن الحصول على إجابات حول استفساراتهم و تنفيذ المدفوعات مباشرة و سهولة . تدعم هذه الروبوتات أيضًا البنوك في تقليل الأعباء و رفع الإنتاجية .
- توفير دعم سريع
- خفض مدد الانتظار
- تحسين رضا العملاء
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات الذكاء الاصطناعي والـ الرؤى الحديثة ثورة حقيقية في القطاع البنكي، حيث تتيح للمصارف تحليل رؤى ذات مغزى لتعزيز الازدهار وتحسين الكفاءة. من خلال استخلاص كميات ضخمة من المعلومات، يمكن للقائمين على القطاع تحديد فرص مستقبلية ورسم استراتيجيات أكثر استنارة، مما يسهم إلى أداء مستدامة .
التحديات و الفرص : تطبيق الذكاء الاصطناعي في المؤسسات المالية العربية
يشهد صناعة البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ الذكاء كأداة لتحسين الكفاءة وتسريع التكاليف. ومع ذلك، يواجه تبني هذه التقنية معلومات إضافية مجموعة متنوعة من التحديات. تتضمن هذه الصعوبات نقص المهارات المتخصصة في الذكاء الاصطناعي، و ضعف البنية التحتية التكنولوجية، و قلق الأمن السيبراني و ضمان البيانات. في المقابل، تتوفر إمكانات هائلة للبنك العربي لتحقيق من الذكاء الاصطناعي. تشمل هذه الفرص تحسين خدمة المتعاملين من خلال الأنظمة الآلية الذكية، و تحسين عمليات التعامل مع المخاطر، و تحديد أنماط الاحتيال. يمكن أيضاً للذكاء الاصطناعي أن يدعم في توفير المنتجات المالية و تحسين تجربة المستثمر.
- الخبرات
- المصرفية
- التعلم الآلي
- البنوك
التكنولوجيا الاصطناعي والامتثال: تسهيل العمليات المصرفية الشاقة
تُمكن التكنولوجيا الاصطناعي، مع التركيز على التوافق التنظيمي، للبنوك المال تسهيل العمليات المصرفية الشاقة بشكل كبير. إنها تساهم في أتمتة مهام التدقيق من العمليات غير المشروعة، و زيادة فعالية البيانات، و تقليل الأخطاء المرتبطة بـ. علاوة على ذلك يمكن للأبناك تطوير قدرة الكادر و توفير الجهود من خلال تبسيط العمليات الروتينية.
آفاق الذكاء في المؤسسات المالية : تحليلات و تحليلات
يشهد البنوك تحولاً رقمياً كبيراً مدفوعاً بالتقدم السريع في نطاق الذكاء الاصطناعي. نتوقع أن تتزايد تطبيقات الذكاء الاصطناعي بشكل ملحوظ، بدءاً من تطوير تجربة العميل ووصولاً إلى تسريع العمليات التشغيلية. يعزز الذكاء الاصطناعي في تحديد الاحتيال، و تقييم المخاطر، و تخصيص الخدمات المالية بشكل أكبر فعالية. هناك أيضاً زيادة في استخدام الروبوتات الذكية للدعم خدمة مستخدمي أكثر . تدل التحليلات إلى أن القطاع المصرفي التي تتبنى الذكاء الاصطناعي بشكل استراتيجي ستكون في وضع أفضل للمنافسة في المستقبل القادم .
- تحسين تجربة العميل
- أتمتة العمليات الداخلية
- الكشف الاحتيال
- توفير الخدمات المالية
الذكاء الصناعي: حلول فعّالة لتحسين أداء البنوك
تُحدث الذكاء الاصطناعيّ ثورة حقيقية في القطاع البنكي من خلال تقديم إجراءات متطورة تساعد في زيادة كفاءة الإجراءات. بدءًا من أتمتة الإجراءات الأساسية وصولًا إلى تطوير إدارة منع الغش، يُمكّن الذكاء القطاع المصرفي من إتاحة خدمات أكثر كفاءة للمستخدمين وتحقيق نتائج أكثر.
Report this page